
Contant kopen of financial lease: welke keuze is beter voor je cashflow? Daar is geen vast antwoord op. Contant kopen voorkomt financieringskosten, maar haalt in één keer veel geld van je rekening. Financial lease kost rente, maar verdeelt de aanschaf over termijnen volgens de afspraken in je leasecontract. Daardoor blijft er meer geld beschikbaar voor je dagelijkse bedrijfsvoering. Doorslaggevend is hoeveel buffer je na de aankoop overhoudt en hoe voorspelbaar je inkomsten zijn.
Hieronder zetten we beide routes naast elkaar. Concrete bedragen noemen we bewust niet. Die hangen af van de auto, de looptijd en je eigen situatie.
Wat betekent contant kopen voor je werkkapitaal?
Als je contant koopt, gaat het aankoopbedrag in één keer van je rekening af. Dat geld is daarna niet meer beschikbaar voor andere uitgaven. Voor een ondernemer is dat het belangrijkste punt in deze afweging.
De KVK omschrijft werkkapitaal als het geld dat een bedrijf nodig heeft voor dagelijkse verplichtingen, zoals rekeningen, lonen en voorraad. Gaat een groot deel van je liquide middelen naar een auto, dan blijft er minder over voor die vaste stroom van betalingen.
De KVK adviseert om bij de keuze tussen kopen of leasen van een bedrijfsmiddel eerst de financiële gevolgen in beeld te brengen. De kernvraag is of je na de aankoop nog genoeg werkkapitaal overhoudt. Koop je met eigen middelen, dan komt de auto op je balans te staan.
Contant kopen heeft ook duidelijke voordelen:
- Je betaalt geen rente en geen andere financieringskosten.
- Je hebt geen maandelijkse verplichting aan een financier.
- Je bent direct volledig eigenaar van de auto.
Die voordelen wegen het zwaarst als je na de aankoop nog ruim voldoende reserve hebt.
Hoe spreidt financial lease de kosten over de looptijd?
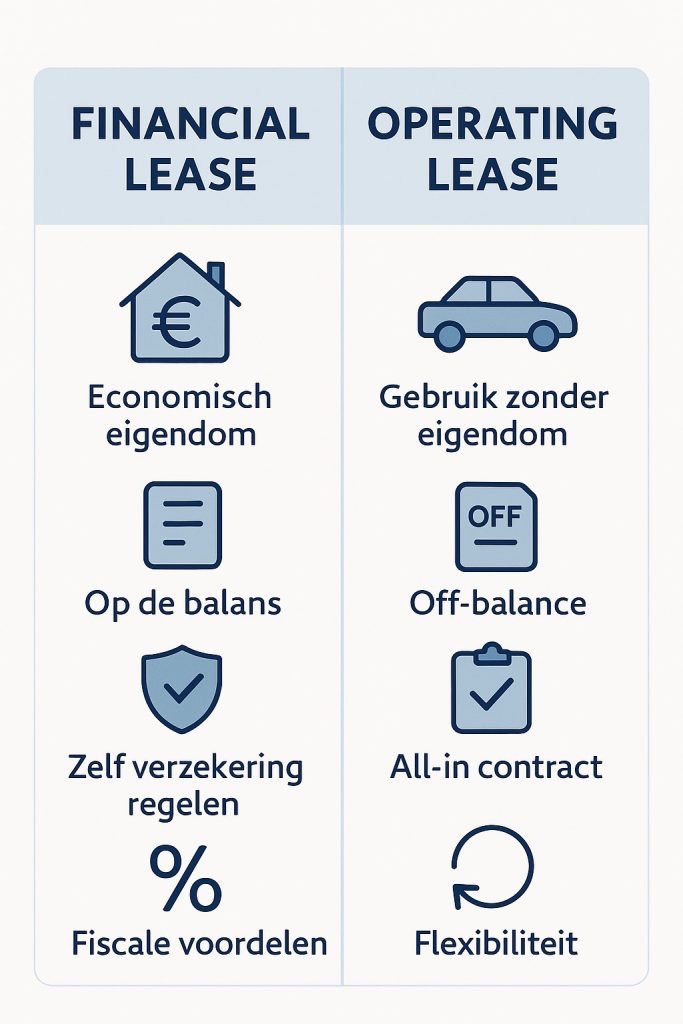
Bij financial lease betaal je de auto niet in één keer, maar in termijnen. Volgens de KVK financiert de leasemaatschappij bij financial lease (een deel van) de aanschafwaarde en betaal je die financiering in termijnen terug. Aan het einde van de looptijd word je eigenaar. Tijdens de looptijd blijft de leasemaatschappij juridisch eigenaar.
Voor je cashflow betekent dit dat de uitgave over de looptijd wordt verdeeld. Je houdt dus meer geld op je rekening op het moment dat je de auto krijgt. Daar staat een maandelijkse betalingsverplichting tegenover, volgens de afspraken in je leasecontract. Die loopt ook door in maanden waarin je omzet tegenvalt. Controleer in je contract hoe de termijnen zijn vastgelegd.
Let op: je betaalt bij financial lease zelf het onderhoud. Ook in de KVK-uitleg telt de lease als schuld. Je bent wel economisch eigenaar, waardoor de auto op je balans staat. Wil je weten wat dat fiscaal betekent? Lees dan ons artikel over rente, afschrijving en KIA bij financial lease.
Aanbetaling en slottermijn als schuifknoppen
Volgens de KVK betaal je soms aan het begin een bedrag of aan het einde een slottermijn. Dat zijn de knoppen waarmee je de spreiding aanpast:
- Hogere aanbetaling: lagere termijnen, maar je geeft vooraf meer eigen geld uit. Je zit dan dus tussen contant en volledig financieren in.
- Slottermijn: lagere termijnen tijdens de looptijd, maar aan het eind ligt er nog een bedrag dat je moet betalen of herfinancieren.
Meer weten over die keuzes? Bekijk het effect van aanbetaling of inruil op je maandlast en hoe je een slottermijn kiest.
Contant kopen en financial lease naast elkaar
Deze tabel zet de cashflowkant van beide routes op een rij. Het gaat om algemene kenmerken, niet om bedragen.
| Punt | Contant kopen | Financial lease |
|---|---|---|
| Uitgave bij aanschaf | Volledige aankoopprijs in één keer | Eventueel een bedrag vooraf; de rest via termijnen |
| Maandelijkse verplichting | Geen betaling aan een financier | Termijnen volgens de afspraken in je leasecontract |
| Financieringskosten | Geen | Rente over het gefinancierde deel |
| Eigendom | Direct eigenaar | Juridisch eigendom bij de leasemaatschappij tot het einde van de looptijd |
| Einde looptijd | Niet van toepassing | Eventueel een slottermijn, als die is afgesproken |
| Onderhoud | Zelf betalen | Zelf betalen |
Wanneer weegt liquiditeit zwaarder dan rentekosten?
Rente is een zichtbare kostenpost. Een tekort op je rekening kost ook geld, alleen zie je dat minder snel. Denk aan een rekening die je later betaalt, een kans die je laat liggen of een dure kortlopende oplossing achteraf. Of liquiditeit zwaarder weegt, hangt af van je situatie. Deze vragen helpen je bij die inschatting:
- Hoe stabiel zijn je inkomsten? De KVK wijst erop dat klanten later kunnen betalen dan verwacht en dat seizoensinvloeden inkomsten en uitgaven per maand laten verschillen. Is dat bij jou het geval, dan is een buffer extra waardevol.
- Heb je binnenkort andere uitgaven gepland? Bijvoorbeeld voorraad, gereedschap of belastingbetalingen. Geld dat in een auto zit, kun je daar niet meer voor gebruiken.
- Hoe lang ben je al onderneming? Een starter heeft vaak nog weinig zicht op hoe de omzet zich ontwikkelt. Dan geeft reserve meer rust.
- Hoeveel blijft er over na een contante aankoop? Houd je ruim voldoende over voor een paar tegenvallende maanden, dan is het voordeel van financieren kleiner.
Dit is een afweging, geen rekensom met een vaste uitkomst. Wie veel reserve en een voorspelbare omzet heeft, kan bewust kiezen voor contant betalen en de rente besparen. Wie zijn buffer liever intact houdt, kiest eerder voor spreiding.
Zo maak je de afweging voor je eigen bedrijf
Een liquiditeitsbegroting is hiervoor het handigste hulpmiddel. Volgens de KVK zet je daarin op een rij wanneer je geld verwacht te ontvangen en wanneer je betaalt. Zo zie je of je op ieder moment genoeg geld hebt om je rekeningen te betalen.
- Maak twee scenario’s. Eén met een contante aankoop in de maand van aanschaf, één met maandelijkse termijnen.
- Kijk naar het laagste punt. Controleer in beide scenario’s in welke maand je saldo het laagst is en of dat nog comfortabel voelt.
- Reken met een tegenvaller. Schuif een paar grote betalingen van klanten een maand op en kijk wat er gebeurt.
- Vergelijk de totale kosten. Zet de rente van de lease af tegen de rust van een grotere buffer. Let ook op wat wel en niet in een maandprijs zit; lees daarvoor waar je op let bij een all-in leaseprijs.
- Neem importmomenten mee. Koop je een auto uit Duitsland, dan zijn er meer betaalmomenten dan alleen de aankoop. In ons artikel over cashflowplanning bij auto-import uit Duitsland lees je hoe je die timing plant.
Fiscale regels en uitkomsten verschillen per situatie. Bespreek de fiscale kant met je boekhouder voordat je een besluit neemt.
Twijfel je nog?
Bij Mooove kies je een Duitse merkdealer-occasion en helpen we (startende) ondernemers met financial lease of financiering, ook zonder jaarcijfers. Je krijgt een offerte op maat en advies over je maandlasten. Zo kun je een concreet voorstel naast een contante aankoop leggen in je eigen begroting.
Wil je zien wat financieren voor jouw maandlast betekent? Bekijk de mogelijkheden voor financiering voor ondernemers of neem contact op voor een voorstel op maat.